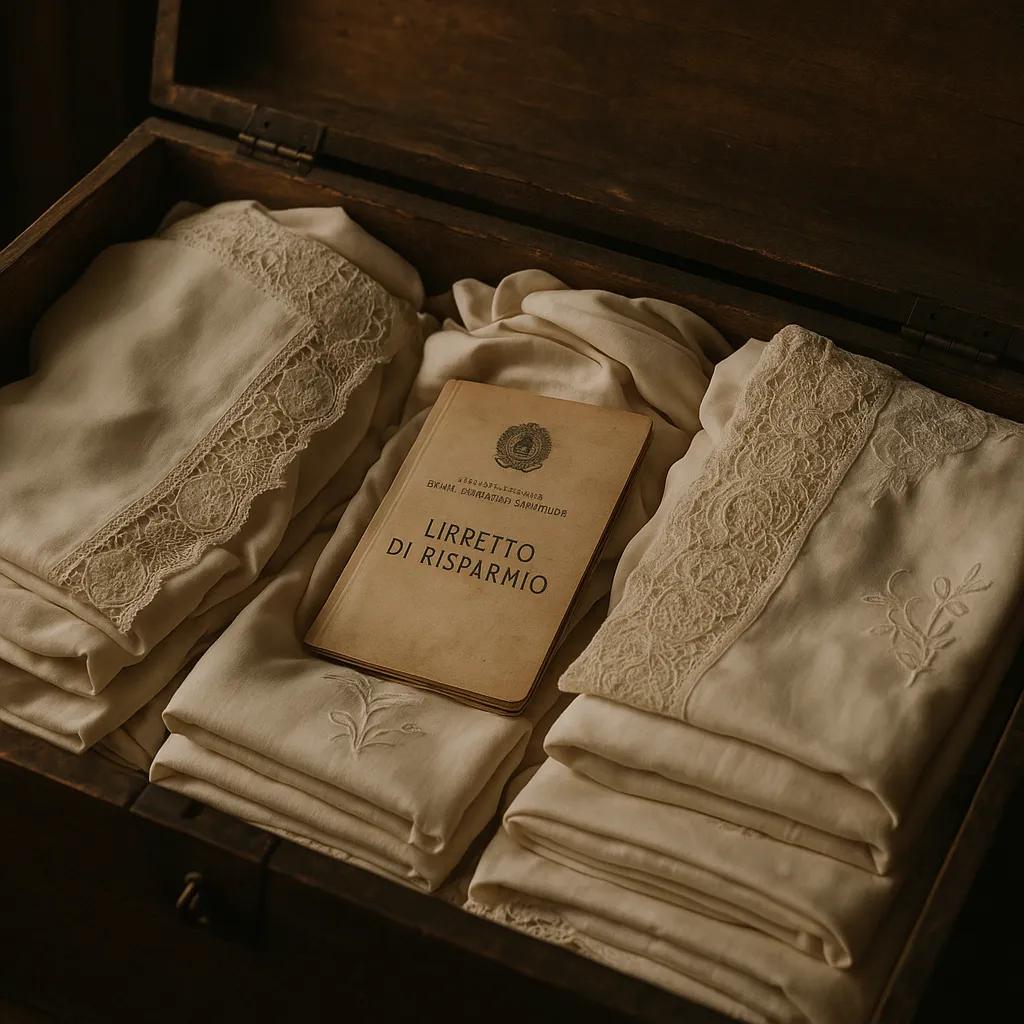
Un libretto di risparmio BNL ritrovato tra la biancheria del corredo di nozze ha riportato alla luce un deposito da 80 milioni di lire, annotato in un rapporto del 1985. Renato D.B. lo avrebbe trovato durante il riordino di una mansarda, dopo 41 anni trascorsi fra ricordi di famiglia e lenzuola conservate.
Il dato più appariscente è la stima teorica: rivalutando quella somma con gli indici ISTAT si può arrivare vicino a 491mila euro, cioè quasi 500mila. Ma il ritrovamento del documento non equivale a un rimborso automatico da parte della banca: prima occorre ricostruire la vita del libretto, verificare se il rapporto esista ancora e capire quali diritti possano essere fatti valere.
Lire, euro e rivalutazione ISTAT: tre piani diversi
La cifra scritta sul libretto va distinta da almeno due calcoli successivi. La conversione secca degli 80 milioni di lire al cambio fisso lira-euro porta a circa 41.317 euro. È il passaggio aritmetico più immediato, ma non chiarisce quale somma sia eventualmente dovuta oggi al titolare o agli eredi.
Diverso è il tema della rivalutazione ISTAT del libretto bancario, usata per confrontare il potere d’acquisto di somme collocate in epoche differenti. Da qui nasce l’importo indicativo vicino a 491mila euro. Si tratta però di una simulazione, non di un estratto conto e non di una cifra già riconosciuta da BNL.
Il saldo davvero esigibile dipende dalla storia concreta del rapporto: condizioni contrattuali, interessi applicati nel tempo, eventuali variazioni, movimenti successivi, sospensioni o chiusure. Anche un vecchio libretto formalmente integro può rimandare a un rapporto bancario che nel frattempo ha avuto passaggi non visibili nella sola annotazione iniziale.
Nel dibattito è stata richiamata anche l’ordinanza della Corte di Cassazione n. 3686 del 2026. Secondo l’interpretazione citata da diversi commentatori, una ricostruzione basata sugli indici dei prezzi non basta, da sola, a provare l’esistenza di un credito bancario dello stesso importo. Servono documenti, condizioni del rapporto e movimenti verificabili.
Rapporti dormienti e prescrizione: i controlli che possono cambiare tutto
Il punto più delicato riguarda la prescrizione dei diritti bancari e l’eventuale disciplina dei rapporti dormienti. Un libretto rimasto senza operazioni per oltre dieci anni, con saldo superiore a 100 euro, può rientrare tra i rapporti bancari dormienti. In alcuni casi le somme vengono trasferite al Fondo rapporti dormienti, gestito da Consap per conto dello Stato.
Questo passaggio non significa necessariamente che il denaro sia perso, ma modifica il percorso da seguire. Bisogna stabilire se il rapporto sia ancora presso la Banca Nazionale del Lavoro, se sia stato chiuso, se sia stato classificato come dormiente o se sia confluito nel Fondo Consap per i libretti dormienti. Ogni scenario produce conseguenze diverse sulla possibilità di chiedere il pagamento.
Anche la prescrizione non può essere trattata come un meccanismo identico in ogni caso. L’articolo 2935 del Codice civile prevede che il termine decorra dal giorno in cui il diritto può essere fatto valere, ma l’applicazione concreta dipende dal tipo di rapporto, dalle comunicazioni ricevute, dalla documentazione disponibile e dagli orientamenti dei giudici.
Alcune associazioni dei consumatori, in vicende specifiche, sostengono che il termine possa decorrere dal momento in cui titolare o eredi sono realmente messi nelle condizioni di esercitare il diritto. Altri legali invitano invece alla cautela, soprattutto quando la richiesta si fonda soltanto su una rivalutazione teorica. La sintesi spesso usata dagli operatori resta efficace: "il libretto è un punto di partenza, non una sentenza".
Cosa devono presentare titolare o eredi alla banca
Per Renato D.B. e per eventuali altri aventi diritto, il passaggio necessario è una richiesta formale di verifica a BNL. Alla domanda andrebbero allegati il libretto originale, i documenti d’identità, l’eventuale documentazione successoria e ogni atto utile a dimostrare la qualità di titolare o di erede.
Se l’intestatario è deceduto, la banca non può liquidare somme solo perché qualcuno esibisce il libretto. Deve identificare tutti i soggetti legittimati, verificare la documentazione successoria e controllare che non emergano incongruenze. È un passaggio essenziale perché il diritto di credito, se esistente, potrebbe spettare a più persone.
Dopo la richiesta, l’istituto dovrà ricostruire il rapporto attraverso gli archivi: saldo, ultima operazione registrata, interessi, condizioni economiche, eventuali trasferimenti interni e possibile passaggio al Fondo Consap. Anche dettagli come timbri, firme, annotazioni a margine, codici di filiale e vecchie registrazioni possono diventare decisivi per un deposito collegato al 1985.
Solo al termine di queste verifiche sarà possibile stabilire se esista un credito esigibile e quale importo possa essere riconosciuto. I 491mila euro restano quindi una stima di rivalutazione, non un assegno già pronto. Il caso mostra perché, davanti a vecchi libretti bancari, il valore scritto o rivalutato deve sempre essere confrontato con la storia giuridica e contabile del rapporto.